
一、全国硫磺现货报价(2026-09-21,工业级,元 / 吨,含税,参考隆众 + 生意社)
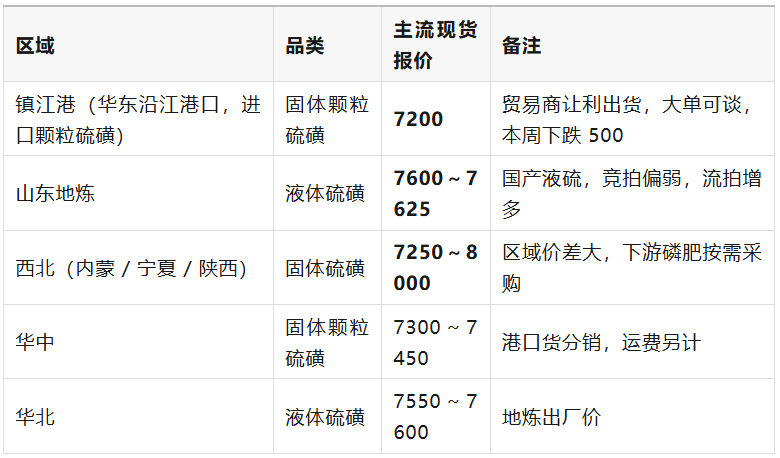
回顾:6 月高点镇江港颗粒硫磺最高11600 元 / 吨,自高点累计下跌近 4000 元 / 吨,但对比去年同期依旧属于历史高位区间
二、供应端分析
国际货源:地缘风险仍在,进口大幅缩水
全球硫磺基本是炼油、天然气脱硫的伴生品,产能弹性很小。中东是全球最大出口地,霍尔木兹海峡航运扰动,海运保险、运费溢价高,到岸成本居高不下;9 月中东 FOB 合约小幅下调至 880 美元 / 吨,但叠加运费保险后国内到岸成本依旧偏高。今年国内硫磺进口量同比大幅下滑,港口库存持续低位,货源总量并不宽松,构成价格底部支撑。
国内国产:三桶油保供优先磷肥大厂
国内炼化厂产出硫磺,执行定向保供,优先供给头部磷化工企业;流通市场可外放货源偏少,中小硫酸厂、精细化工企业拿货难度偏大。国产竞拍价格跟随港口现货同步回落,持货商出货心态转弱。
三、需求端分析(本轮下跌核心原因)
硫磺 90% 用来制硫酸,磷肥(磷酸一铵 / 二铵)占硫磺消费一半以上,是最大需求盘
磷肥:秋季备肥旺季不旺
复合肥社会库存偏高,磷肥出口受限,磷肥企业开工率提升乏力;大厂优先消耗自有保供货源,市场外采硫磺意愿很低,只维持刚需小单采购,不囤货。高价下磷化工企业加速启用磷石膏制酸替代硫磺路线,长期降低硫磺需求。
其他下游:钛白粉、精细化工、新能源磷酸
钛白粉行业本身景气偏弱,开工不高;磷酸铁锂 / 湿法镍冶炼是硫磺长期增量,但短期新增产能释放节奏慢,无法对冲磷肥需求走弱的缺口。整体下游普遍观望,压价采购,大单很少。
四、市场逻辑总结
-
利多:港口低库存、中东地缘航运风险,进口到岸成本高,价格深跌空间有限;一旦中东再出现航运扰动,随时会快速反弹。
-
利空:下游磷肥需求疲软、替代工艺(磷石膏制酸)持续推广,市场买盘不足,贸易商主动让利走货,压制硫磺上行空间。
-
当前格局:紧供应 + 弱需求博弈,高位承压下行,属于牛市后的回调阶段,不是单边暴跌
五、后市预判
-
短期(9–10 月):偏弱震荡为主
若无突发中东航运事件,硫磺大概率继续阴跌或者横盘整理;港口现货区间参考 6800–7600 元 / 吨。下游磷肥企业随用随采,大批量补库意愿不强。
-
中期(四季度):看两大变量
变量①:中东局势 / 到港船货,一旦船货延迟,价格快速反弹;
变量②:国内磷肥出口政策、冬储启动力度,冬储启动会带来阶段性硫磺补库行情。
-
长期:磷石膏制酸产能持续投放,硫磺需求天花板下降,价格中枢未来会逐步下移。
六、农资 / 化工采购参考建议
-
刚需采购:逢回调分批小单拿货,不建议大量锁价囤货;
-
风险点:地缘消息扰动极强,硫磺波动巨大,尽量控制库存周期;
-
替代:硫酸采购可同步对比磷石膏酸路线,对冲硫磺高价风险。
本网转载其它媒体作品时,其目的在于信息互通,并不代表本网站观点和立场,本网站不对其真实性负责。如果作品内容、版权和其它问题存在潜在纠纷或触碰相关法律条款,请速联系本网站,我们将第一时间做出修改,联系电话(021-32513560)。
 沪公网安备 31011802001679号